Код ОКОФ, амортизационная группа и СПИ для дефибриллятора в 2026 году
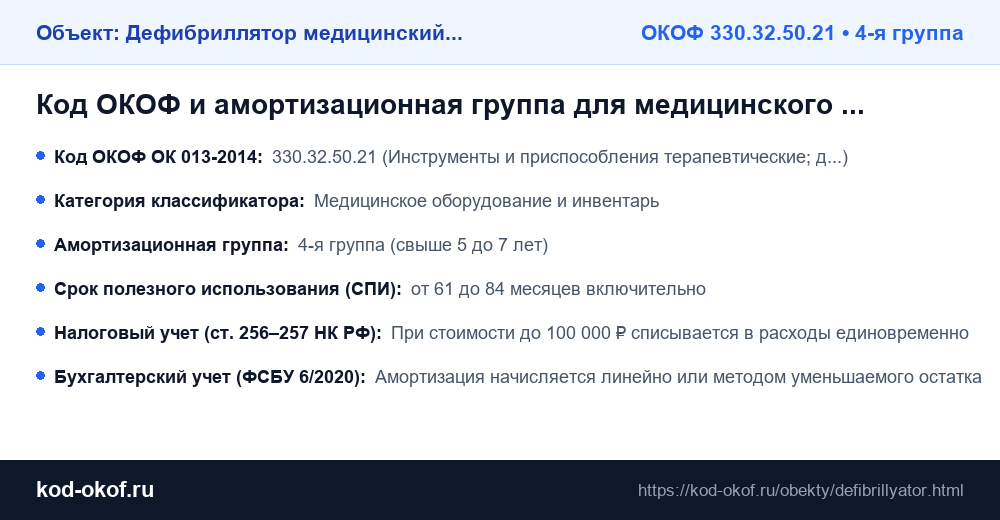
Быстрая сводка для бухгалтерского и налогового учета: точный код ОКОФ, законодательно утвержденная амортизационная группа, срок полезного использования (СПИ) по Постановлению Правительства РФ № 1 и правила признания расходов.
 🔍 Развернуть
Онлайн-расчет амортизации для медицинского дефибриллятора
Укажите стоимость и срок использования для мгновенного расчета ежемесячного списания по нормам ст. 258 НК РФ и ФСБУ 6/2020.
Порядок бухгалтерского и налогового учета: Дефибриллятор медицинский (автоматический, портативный)
1. Обоснование по Классификации основных средств (Постановление № 1)
Реанимационное оборудование по коду 330.32.50.21 включено Постановлением № 1 в 4-ю амортизационную группу (61–84 месяца).
2. Бухгалтерский учет по ФСБУ 6/2020
В бухучете замена электродов и одноразовых батарейных блоков учитывается как текущие расходы на содержание оборудования.
3. Документальное оформление
Поступление и ввод объекта в эксплуатацию оформляются первичными документами: актом о приеме-передаче объекта основных средств (унифицированная форма № ОС-1 или самостоятельно разработанный бланк организации) и открытием инвентарной карточки учета объекта основных средств (форма № ОС-6).
Смежные объекты из категории «Медицинское оборудование и инвентарь»
Другие популярные объекты основных средств и их коды в действующем классификаторе.
Вопросы и ответы по учету медицинского дефибриллятора
Какой код ОКОФ у дефибриллятора?
Дефибрилляторы относятся к коду 330.32.50.21 («Инструменты и приспособления терапевтические; дыхательное оборудование»).
Какая амортизационная группа у дефибриллятора?
Реанимационные дефибрилляторы входят в 4-ю амортизационную группу (срок службы от 5 до 7 лет включительно).
Как списываются расходные электроды дефибриллятора?
Одноразовые электроды списываются на счета затрат по мере их расходования или истечения срока годности.