Код ОКОФ, амортизационная группа и СПИ для сканера штрихкода в 2026 году
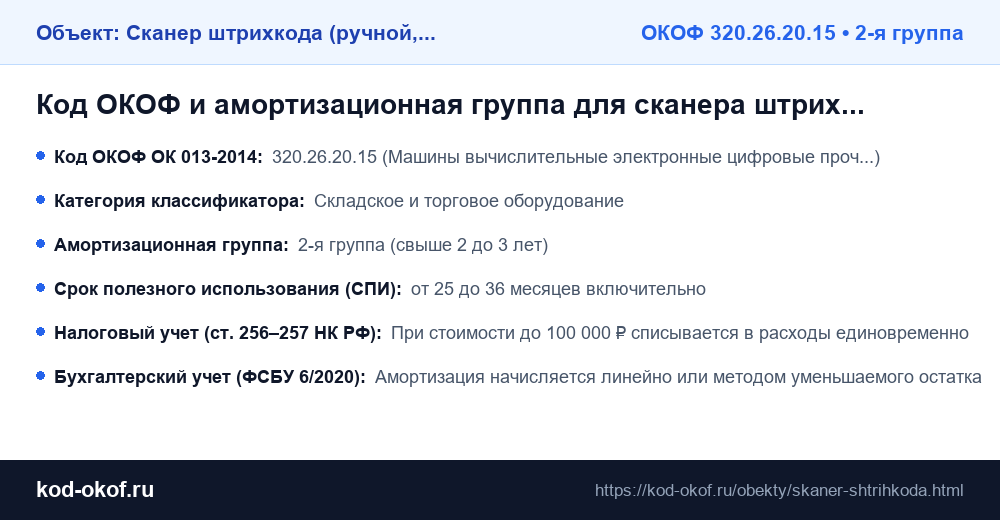
Быстрая сводка для бухгалтерского и налогового учета: точный код ОКОФ, законодательно утвержденная амортизационная группа, срок полезного использования (СПИ) по Постановлению Правительства РФ № 1 и правила признания расходов.
 🔍 Развернуть
Онлайн-расчет амортизации для сканера штрихкода
Укажите стоимость и срок использования для мгновенного расчета ежемесячного списания по нормам ст. 258 НК РФ и ФСБУ 6/2020.
Порядок бухгалтерского и налогового учета: Сканер штрихкода (ручной, беспроводной, 2D)
1. Обоснование по Классификации основных средств (Постановление № 1)
Код 320.26.20.15 «Устройства ввода или вывода» отнесен Постановлением № 1 ко 2-й амортизационной группе (свыше 2 до 3 лет).
2. Бухгалтерский учет по ФСБУ 6/2020
В бухучете сканер штрихкода может учитываться как самостоятельный объект или в составе кассового узла (POS-системы).
3. Документальное оформление
Поступление и ввод объекта в эксплуатацию оформляются первичными документами: актом о приеме-передаче объекта основных средств (унифицированная форма № ОС-1 или самостоятельно разработанный бланк организации) и открытием инвентарной карточки учета объекта основных средств (форма № ОС-6).
Смежные объекты из категории «Складское и торговое оборудование»
Другие популярные объекты основных средств и их коды в действующем классификаторе.
Вопросы и ответы по учету сканера штрихкода
Какой код ОКОФ у сканера штрихкода?
Для сканеров штрих-кода (включая 2D и беспроводные) применяется код ОКОФ 320.26.20.15 («Устройства ввода или вывода, содержащие или не содержащие в одном корпусе запоминающие устройства»).
Какая амортизационная группа у сканера штрихкода?
Сканеры относятся ко 2-й амортизационной группе со сроком полезного использования от 25 до 36 месяцев (свыше 2 до 3 лет включительно).
Как списывать ручной сканер штрихкода?
При стоимости до 100 000 руб. он списывается единовременно на материальные затраты в день выдачи кассиру или кладовщику.