Код ОКОФ, амортизационная группа и СПИ для торгового манекена в 2026 году
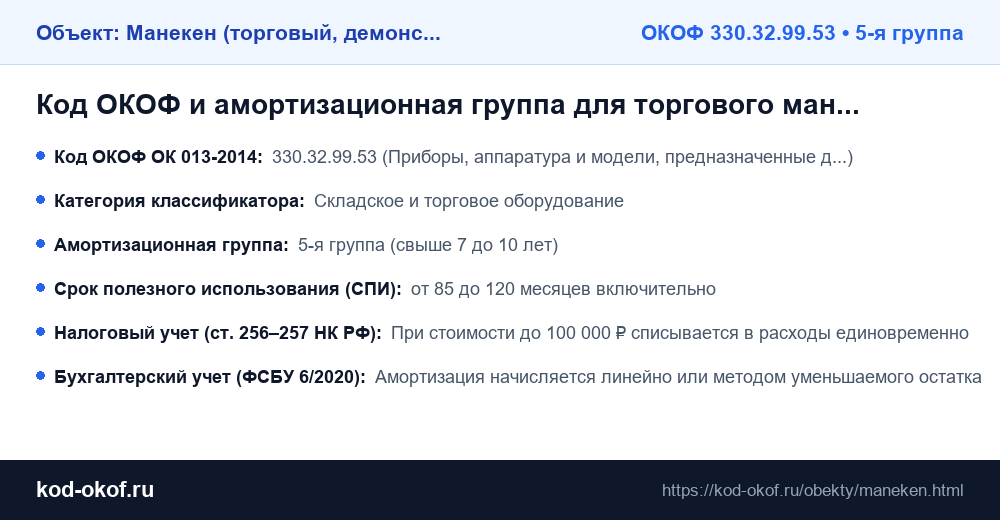
Быстрая сводка для бухгалтерского и налогового учета: точный код ОКОФ, законодательно утвержденная амортизационная группа, срок полезного использования (СПИ) по Постановлению Правительства РФ № 1 и правила признания расходов.
 🔍 Развернуть
Онлайн-расчет амортизации для торгового манекена
Укажите стоимость и срок использования для мгновенного расчета ежемесячного списания по нормам ст. 258 НК РФ и ФСБУ 6/2020.
Порядок бухгалтерского и налогового учета: Манекен (торговый, демонстрационный, портновский)
1. Обоснование по Классификации основных средств (Постановление № 1)
Позиция 330.32.99.53 «Приборы, аппаратура и модели, предназначенные для демонстрационных целей» прямо предусмотрена в 5-й группе Классификации основных средств.
2. Бухгалтерский учет по ФСБУ 6/2020
В бухгалтерском учете манекены стоимостью ниже корпоративного лимита существенности отражаются на забалансовом счете для контроля сохранности.
3. Документальное оформление
Поступление и ввод объекта в эксплуатацию оформляются первичными документами: актом о приеме-передаче объекта основных средств (унифицированная форма № ОС-1 или самостоятельно разработанный бланк организации) и открытием инвентарной карточки учета объекта основных средств (форма № ОС-6).
Смежные объекты из категории «Складское и торговое оборудование»
Другие популярные объекты основных средств и их коды в действующем классификаторе.
Вопросы и ответы по учету торгового манекена
Какой код ОКОФ у манекена для магазина одежды?
Манекены классифицируются по коду ОКОФ 330.32.99.53 («Приборы, аппаратура и модели, предназначенные для демонстрационных целей»).
К какой группе амортизации относится манекен?
Манекены входят в 5-ю амортизационную группу (срок полезного использования свыше 7 до 10 лет).
Нужно ли начислять амортизацию на недорогие манекены?
Нет, если стоимость манекена менее 100 000 руб., расходы списываются в налоговом учете в момент передачи в торговый зал.