Код ОКОФ, амортизационная группа и СПИ для информационного стенда в 2026 году
Быстрая сводка для бухгалтерского и налогового учета: точный код ОКОФ, законодательно утвержденная амортизационная группа, срок полезного использования (СПИ) по Постановлению Правительства РФ № 1 и правила признания расходов.
 🔍 Развернуть
Онлайн-расчет амортизации для информационного стенда
Укажите стоимость и срок использования для мгновенного расчета ежемесячного списания по нормам ст. 258 НК РФ и ФСБУ 6/2020.
Порядок бухгалтерского и налогового учета: Стенд (информационный, выставочный)
1. Обоснование по Классификации основных средств (Постановление № 1)
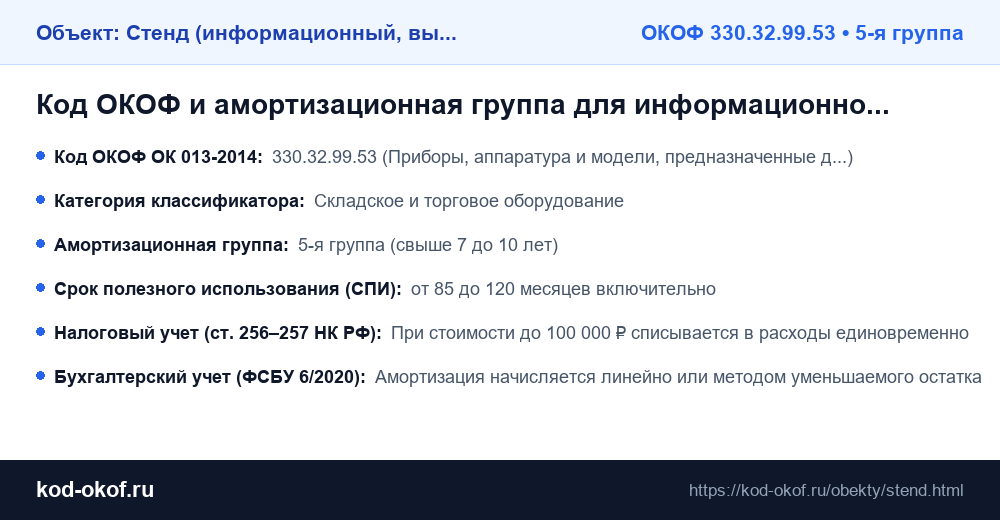
Код 330.32.99.53 «Приборы, аппаратура и модели, предназначенные для демонстрационных целей» включен Постановлением № 1 в 5-ю амортизационную группу (свыше 7 до 10 лет).
2. Бухгалтерский учет по ФСБУ 6/2020
В бухучете срок полезного использования стендов определяется на основании планируемого периода проведения выставок или общего срока службы конструкции.
3. Документальное оформление
Поступление и ввод объекта в эксплуатацию оформляются первичными документами: актом о приеме-передаче объекта основных средств (унифицированная форма № ОС-1 или самостоятельно разработанный бланк организации) и открытием инвентарной карточки учета объекта основных средств (форма № ОС-6).
Смежные объекты из категории «Складское и торговое оборудование»
Другие популярные объекты основных средств и их коды в действующем классификаторе.
Вопросы и ответы по учету информационного стенда
Какой код ОКОФ указывать для информационного стенда?
Для информационных и демонстрационных стендов используется код ОКОФ 330.32.99.53 («Приборы, аппаратура и модели, предназначенные для демонстрационных целей»).
К какой группе амортизации относится стенд?
Демонстрационное оборудование по коду 330.32.99.53 относится к пятой амортизационной группе со сроком полезного использования свыше 7 до 10 лет (85–120 месяцев).
Списывается ли настенный стенд единовременно?
Да, если его стоимость не превышает лимит основных средств (100 000 руб. в налоговом учете), затраты списываются единовременно на дату ввода в эксплуатацию.