Код ОКОФ, амортизационная группа и СПИ для электронных весов в 2026 году
Быстрая сводка для бухгалтерского и налогового учета: точный код ОКОФ, законодательно утвержденная амортизационная группа, срок полезного использования (СПИ) по Постановлению Правительства РФ № 1 и правила признания расходов.
 🔍 Развернуть
Онлайн-расчет амортизации для электронных весов
Укажите стоимость и срок использования для мгновенного расчета ежемесячного списания по нормам ст. 258 НК РФ и ФСБУ 6/2020.
Порядок бухгалтерского и налогового учета: Весы (электронные, торговые, товарные)
1. Обоснование по Классификации основных средств (Постановление № 1)
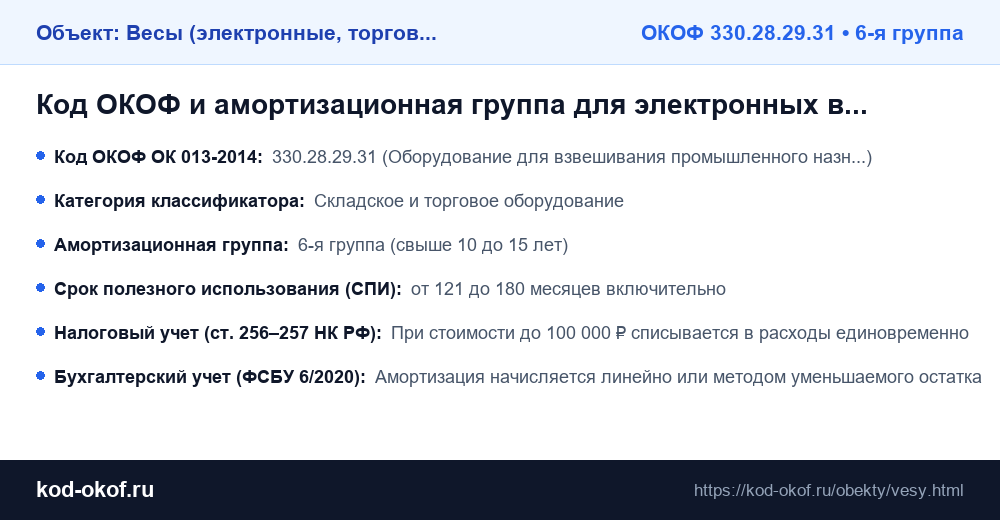
Позиция 330.28.29.31 «Оборудование для взвешивания промышленного назначения» прямо включена Постановлением № 1 в 6-ю амортизационную группу (10–15 лет). Для точных лабораторных весов применяется код 330.26.51.31 (3-я или 4-я группа).
2. Бухгалтерский учет по ФСБУ 6/2020
По ФСБУ 6/2020 организация устанавливает срок полезного использования весов исходя из условий эксплуатации, интенсивности нагрузки и паспорта завода-изготовителя.
3. Документальное оформление
Поступление и ввод объекта в эксплуатацию оформляются первичными документами: актом о приеме-передаче объекта основных средств (унифицированная форма № ОС-1 или самостоятельно разработанный бланк организации) и открытием инвентарной карточки учета объекта основных средств (форма № ОС-6).
Смежные объекты из категории «Складское и торговое оборудование»
Другие популярные объекты основных средств и их коды в действующем классификаторе.
Вопросы и ответы по учету электронных весов
Какой код ОКОФ у электронных торговых весов?
Для торговых и складских весов применяется код 330.28.29.31 («Оборудование для взвешивания промышленного назначения; весы для непрерывного взвешивания изделий...»).
К какой амортизационной группе относятся торговые весы?
Согласно Классификации ОС № 1, весовое оборудование по коду 330.28.29.31 входит в шестую амортизационную группу (срок полезного использования свыше 10 до 15 лет).
Можно ли списать весы стоимостью менее 100 000 руб. без амортизации?
Да. Если первоначальная стоимость весов не превышает 100 000 руб. (без НДС), они списываются единовременно в составе материальных расходов при передаче в эксплуатацию (ст. 254 НК РФ).